Domain kreditvergleichtipps.de kaufen?
Wir ziehen mit dem Projekt
kreditvergleichtipps.de um.
Sind Sie am Kauf der Domain
kreditvergleichtipps.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditvergleichtipps.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **


Ähnliche Suchbegriffe für Neues-Verbraucherkreditrecht
Top-Angebote
Produkte zum Begriff Neues-Verbraucherkreditrecht:
-
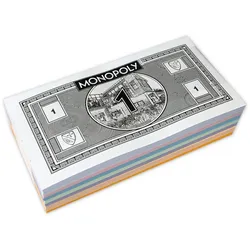
Monopoly Spielgeld (neues Design)Monopoly Spielgeld Vollständiger Monopoly Spielgeld Satz als Ersatz oder zum Erweitern eines Spiels. Insbesondere geeignet für die Monopoly Stadteditionen von Winning Moves. Enthalten sind 1, 5, 10, 20, 50, 100 und 500er Scheine7,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Neues VerbraucherkreditrechtNeues Verbraucherkreditrecht , Ihr Leitfaden zum neuen Verbraucherkreditrecht Am 30. Oktober 2023 wurde die "neue", vollharmonisierende Verbraucherkreditrichtlinie im Amtsblatt der Europäischen Union veröffentlicht. Die Mitgliedstaaten sind bis zum 20. November 2025 zur Umsetzung der überarbeiteten verbraucherkreditrechtlichen Vorgaben in nationales Recht verpflichtet. Dem Verbraucherkreditgesetz (VKrG) steht damit nach 15 Jahren und bislang fünf Novellen ein größeres Update bevor. Welchen Umsetzungsbedarf es gibt und wo dem Gesetzgeber Gestaltungsspielraum zukommt, analysieren Christoph Kronthaler/Simon Laimer (Anwendungsbereich), Johannes W. Flume/Uwe Neumayr (Informationspflichten), Isabelle Vonkilch (Beratung und Kreditvermittlung), Elke Heinrich-Pendl (Kreditwürdigkeitsprüfung), Franz Hartlieb (Form, Inhalt und Änderung von Kreditverträgen), Bernhard Burtscher (Widerruf, verbundene Kreditverträge, Kündigung und vorzeitige Rückzahlung), Julia Told (Wohlverhaltens- und Organisationspflichten) sowie Martin Lutschounig (Forderungsabtretung und ADR). , Tagfahrleuchten > Beleuchtung , Erscheinungsjahr: 20250430, Redaktion: Kronthaler, Christoph~Laimer, Simon~Told, Julia, Seitenzahl/Blattzahl: 220, Keyword: AGB; Bankenrecht; Verbraucherkredit, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 17, Gewicht: 410, Produktform: Kartoniert,57,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bülow, Peter: VerbraucherkreditrechtVerbraucherkreditrecht , Entgeltliche und unentgeltliche Darlehen und Finanzierungshilfen, Verbraucher und Unternehmer, Widerruf und verbundene Geschäfte, Kreditvermittlung, IPR (Rom-I-VO), Mahnverfahren, Art. 17 EuGVVO. Kommentar , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Grauer Kommentar##, Autoren: Bülow, Peter~Artz, Markus, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 1050, Keyword: 2011/83/EU; Beratungsleistungen; Darlehen; EuGVVO; Finanzierungshilfen; IPR; IPR (Rom-I-VO); Immobiliardarlehensvertrag; Informationspflichten; Kreditvermittlung; Kreditverträge; Richtlinie; Richtlinien; Rücktrittsrecht; Verbraucherkreditrichtlinie; Verbraucherrechte; Verbraucherrechterichtlinie; Widerrufsrecht; Wohnimmobilien; Wohnimmobilien-Kreditvertragsrichtlinie, Fachschema: Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1200 Blätter, Länge: 224, Breite: 141, Höhe: 49, Gewicht: 1286, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
-
Wo kann ich ein zuverlässiges und günstiges Kreditangebot für mein neues Auto oder meine Immobilie finden?
Du kannst ein zuverlässiges und günstiges Kreditangebot bei verschiedenen Banken, Kreditinstituten oder Online-Kreditvergleichsportalen finden. Vergleiche die Konditionen und Zinssätze sorgfältig, um das beste Angebot für dich zu finden. Achte darauf, dass du deine Bonität verbessern kannst, um bessere Konditionen zu erhalten. **
-
Wie hoch ist der Kreditbetrag bei einer Laufzeit von 20 Jahren?
Die Höhe des Kreditbetrags hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der monatlichen Rate und der gewünschten Laufzeit. Ohne weitere Informationen ist es daher nicht möglich, den genauen Kreditbetrag zu bestimmen. Es empfiehlt sich, einen Kreditrechner oder einen Bankberater zu konsultieren, um den passenden Kreditbetrag für eine Laufzeit von 20 Jahren zu ermitteln. **
-
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Rückzahlung von bestehenden Krediten und Rechnungen. 2. Reduzierung der bestehenden Schuldenlast. 3. Regelmäßige Überprüfung der eigenen Bonität und Korrektur von Fehlern in der Kreditakte. **
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Zahlung von Rechnungen und Vermeidung von Zahlungsverzug. 2. Regelmäßige Überprüfung der eigenen Kreditwürdigkeit und Korrektur von Fehlern. 3. Reduzierung von bestehenden Schulden und Aufbau einer positiven Kreditgeschichte. **
Wie kann man seine Bonität absichern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Zahlung von Rechnungen und Kreditraten, um eine positive Kreditgeschichte aufzubauen. 2. Regelmäßige Überprüfung der eigenen Kreditberichte, um Fehler zu korrigieren und Identitätsdiebstahl zu verhindern. 3. Reduzierung der Kreditnutzung und Vermeidung von zu vielen Kreditanfragen, um das Risiko für Kreditgeber zu minimieren. **
Top-Angebote
Produkte zum Begriff Neues-Verbraucherkreditrecht:
-
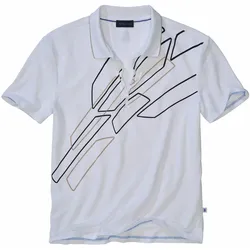
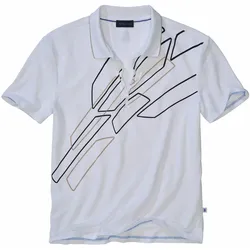
Neues-Spiel-Poloshirt - SUmgesattelt. Britische Polospieler in Indien trugen es in die Welt. Der hochstellbare Kragen sollte den Nacken vor der sengenden Sonne schützen. Wir haben den Klassiker fit gemacht für neue Herausforderungen auf und abseits von Golf- oder Tennisplatz. Der Reißverschluss ermöglicht das Überziehen in Bestzeit, der griffige Piqué ist gefordert elastisch und atmungsaktiv.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Monopoly Spielgeld (neues Design)Monopoly Spielgeld Vollständiger Monopoly Spielgeld Satz als Ersatz oder zum Erweitern eines Spiels. Insbesondere geeignet für die Monopoly Stadteditionen von Winning Moves. Enthalten sind 1, 5, 10, 20, 50, 100 und 500er Scheine7,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
-
Wo kann ich ein zuverlässiges und günstiges Kreditangebot für mein neues Auto oder meine Immobilie finden?
Du kannst ein zuverlässiges und günstiges Kreditangebot bei verschiedenen Banken, Kreditinstituten oder Online-Kreditvergleichsportalen finden. Vergleiche die Konditionen und Zinssätze sorgfältig, um das beste Angebot für dich zu finden. Achte darauf, dass du deine Bonität verbessern kannst, um bessere Konditionen zu erhalten. **
Ähnliche Suchbegriffe für Neues-Verbraucherkreditrecht
-
Neues VerbraucherkreditrechtNeues Verbraucherkreditrecht , Ihr Leitfaden zum neuen Verbraucherkreditrecht Am 30. Oktober 2023 wurde die "neue", vollharmonisierende Verbraucherkreditrichtlinie im Amtsblatt der Europäischen Union veröffentlicht. Die Mitgliedstaaten sind bis zum 20. November 2025 zur Umsetzung der überarbeiteten verbraucherkreditrechtlichen Vorgaben in nationales Recht verpflichtet. Dem Verbraucherkreditgesetz (VKrG) steht damit nach 15 Jahren und bislang fünf Novellen ein größeres Update bevor. Welchen Umsetzungsbedarf es gibt und wo dem Gesetzgeber Gestaltungsspielraum zukommt, analysieren Christoph Kronthaler/Simon Laimer (Anwendungsbereich), Johannes W. Flume/Uwe Neumayr (Informationspflichten), Isabelle Vonkilch (Beratung und Kreditvermittlung), Elke Heinrich-Pendl (Kreditwürdigkeitsprüfung), Franz Hartlieb (Form, Inhalt und Änderung von Kreditverträgen), Bernhard Burtscher (Widerruf, verbundene Kreditverträge, Kündigung und vorzeitige Rückzahlung), Julia Told (Wohlverhaltens- und Organisationspflichten) sowie Martin Lutschounig (Forderungsabtretung und ADR). , Tagfahrleuchten > Beleuchtung , Erscheinungsjahr: 20250430, Redaktion: Kronthaler, Christoph~Laimer, Simon~Told, Julia, Seitenzahl/Blattzahl: 220, Keyword: AGB; Bankenrecht; Verbraucherkredit, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 17, Gewicht: 410, Produktform: Kartoniert,57,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bülow, Peter: VerbraucherkreditrechtVerbraucherkreditrecht , Entgeltliche und unentgeltliche Darlehen und Finanzierungshilfen, Verbraucher und Unternehmer, Widerruf und verbundene Geschäfte, Kreditvermittlung, IPR (Rom-I-VO), Mahnverfahren, Art. 17 EuGVVO. Kommentar , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Grauer Kommentar##, Autoren: Bülow, Peter~Artz, Markus, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 1050, Keyword: 2011/83/EU; Beratungsleistungen; Darlehen; EuGVVO; Finanzierungshilfen; IPR; IPR (Rom-I-VO); Immobiliardarlehensvertrag; Informationspflichten; Kreditvermittlung; Kreditverträge; Richtlinie; Richtlinien; Rücktrittsrecht; Verbraucherkreditrichtlinie; Verbraucherrechte; Verbraucherrechterichtlinie; Widerrufsrecht; Wohnimmobilien; Wohnimmobilien-Kreditvertragsrichtlinie, Fachschema: Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1200 Blätter, Länge: 224, Breite: 141, Höhe: 49, Gewicht: 1286, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neues-Spiel-Poloshirt - MUmgesattelt. Britische Polospieler in Indien trugen es in die Welt. Der hochstellbare Kragen sollte den Nacken vor der sengenden Sonne schützen. Wir haben den Klassiker fit gemacht für neue Herausforderungen auf und abseits von Golf- oder Tennisplatz. Der Reißverschluss ermöglicht das Überziehen in Bestzeit, der griffige Piqué ist gefordert elastisch und atmungsaktiv.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Neues-Spiel-Poloshirt - LUmgesattelt. Britische Polospieler in Indien trugen es in die Welt. Der hochstellbare Kragen sollte den Nacken vor der sengenden Sonne schützen. Wir haben den Klassiker fit gemacht für neue Herausforderungen auf und abseits von Golf- oder Tennisplatz. Der Reißverschluss ermöglicht das Überziehen in Bestzeit, der griffige Piqué ist gefordert elastisch und atmungsaktiv.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Kreditbetrag bei einer Laufzeit von 20 Jahren?
Die Höhe des Kreditbetrags hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der monatlichen Rate und der gewünschten Laufzeit. Ohne weitere Informationen ist es daher nicht möglich, den genauen Kreditbetrag zu bestimmen. Es empfiehlt sich, einen Kreditrechner oder einen Bankberater zu konsultieren, um den passenden Kreditbetrag für eine Laufzeit von 20 Jahren zu ermitteln. **
-
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Rückzahlung von bestehenden Krediten und Rechnungen. 2. Reduzierung der bestehenden Schuldenlast. 3. Regelmäßige Überprüfung der eigenen Bonität und Korrektur von Fehlern in der Kreditakte. **
-
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Zahlung von Rechnungen und Vermeidung von Zahlungsverzug. 2. Regelmäßige Überprüfung der eigenen Kreditwürdigkeit und Korrektur von Fehlern. 3. Reduzierung von bestehenden Schulden und Aufbau einer positiven Kreditgeschichte. **
-
Wie kann man seine Bonität absichern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Zahlung von Rechnungen und Kreditraten, um eine positive Kreditgeschichte aufzubauen. 2. Regelmäßige Überprüfung der eigenen Kreditberichte, um Fehler zu korrigieren und Identitätsdiebstahl zu verhindern. 3. Reduzierung der Kreditnutzung und Vermeidung von zu vielen Kreditanfragen, um das Risiko für Kreditgeber zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.